Domain freie-ausbildungsplätze.de kaufen?
Wir ziehen mit dem Projekt
freie-ausbildungsplätze.de um.
Sind Sie am Kauf der Domain
freie-ausbildungsplätze.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain freie-ausbildungsplätze.de kaufen?
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was ist der Unterschied zwischen Unterrichtung nach § 34a GewO und Sachkundenprüfung nach § 34a?
Die Unterrichtung nach § 34a GewO ist eine Schulung, die von einer zugelassenen Stelle durchgeführt wird und die theoretischen Kenntnisse für die Ausübung einer Tätigkeit als Sicherheitskraft vermittelt. Die Sachkundenprüfung nach § 34a hingegen ist eine staatliche Prüfung, die die praktischen und theoretischen Kenntnisse der Sicherheitskraft überprüft. Beide sind Voraussetzungen für die Erlangung einer Bewachungserlaubnis. **


Ähnliche Suchbegriffe für Thesaurierungsbegünstigung-nach-34a-EStG
Top-Angebote
Produkte zum Begriff Thesaurierungsbegünstigung-nach-34a-EStG:


-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
-
Was sind außergewöhnliche Belastungen nach 33 EStG?
Was sind außergewöhnliche Belastungen nach 33 EStG? Außergewöhnliche Belastungen sind ungewöhnliche, zwangsläufige und überdurchschnittlich hohe Kosten, die einem Steuerpflichtigen entstehen. Sie können beispielsweise Krankheitskosten, Kosten für eine Behinderung oder auch Scheidungskosten umfassen. Um steuerlich berücksichtigt zu werden, müssen diese Kosten außergewöhnlich sein und die finanzielle Leistungsfähigkeit des Steuerpflichtigen überdurchschnittlich belasten. Der Paragraph 33 des Einkommensteuergesetzes regelt die steuerliche Abzugsfähigkeit von außergewöhnlichen Belastungen. **
-
Was ist eine Freistellungsbescheinigung nach 48b EStG?
Eine Freistellungsbescheinigung nach § 48b EStG ist eine Bescheinigung, die es einem Auftragnehmer ermöglicht, seine Einkünfte aus selbstständiger Arbeit ohne Abzug von Steuern zu erhalten. Diese Bescheinigung wird vom Finanzamt ausgestellt, wenn der Auftragnehmer nachweisen kann, dass er seine steuerlichen Pflichten ordnungsgemäß erfüllt. Mit dieser Bescheinigung muss der Auftragnehmer keine Steuern an das Finanzamt abführen, sondern ist selbst für die Versteuerung seiner Einkünfte verantwortlich. Die Freistellungsbescheinigung muss dem Auftraggeber vorgelegt werden, um den Steuerabzug zu vermeiden. **

Was ist eine Sachkundeprüfung nach 34a?
Eine Sachkundeprüfung nach §34a ist eine Prüfung, die in Deutschland für Personen vorgeschrieben ist, die im Bereich der privaten Sicherheit tätig sein möchten. Sie dient dazu, sicherzustellen, dass diejenigen, die in diesem Bereich arbeiten, über das nötige Fachwissen und die erforderlichen Fähigkeiten verfügen. Die Prüfung umfasst Themen wie Rechtsgrundlagen, Deeskalationstechniken, Umgang mit Waffen und Gefahrenabwehr. Nach erfolgreichem Abschluss der Prüfung erhalten die Teilnehmer eine Sachkundebescheinigung, die sie berechtigt, im Sicherheitsgewerbe zu arbeiten. **
Was ist Unterrichtung nach 34a GewO?
Was ist Unterrichtung nach 34a GewO? Die Unterrichtung nach § 34a Gewerbeordnung (GewO) ist eine Qualifizierungsmaßnahme für Personen, die im Bereich der privaten Sicherheit tätig werden möchten. Sie umfasst Themen wie Rechtskunde, Einsatzrecht, Deeskalationstechniken, Umgang mit Waffen und Notwehr. Nach erfolgreicher Teilnahme an der Unterrichtung erhalten die Teilnehmer eine Bescheinigung, die sie zur Ausübung bestimmter Tätigkeiten im Sicherheitsgewerbe berechtigt. Die Unterrichtung ist eine Voraussetzung für die Beantragung einer Sachkundeprüfung gemäß § 34a GewO. **
Top-Angebote
Produkte zum Begriff Thesaurierungsbegünstigung-nach-34a-EStG:
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was ist der Unterschied zwischen Unterrichtung nach § 34a GewO und Sachkundenprüfung nach § 34a?
Die Unterrichtung nach § 34a GewO ist eine Schulung, die von einer zugelassenen Stelle durchgeführt wird und die theoretischen Kenntnisse für die Ausübung einer Tätigkeit als Sicherheitskraft vermittelt. Die Sachkundenprüfung nach § 34a hingegen ist eine staatliche Prüfung, die die praktischen und theoretischen Kenntnisse der Sicherheitskraft überprüft. Beide sind Voraussetzungen für die Erlangung einer Bewachungserlaubnis. **
-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Ähnliche Suchbegriffe für Thesaurierungsbegünstigung-nach-34a-EStG
-
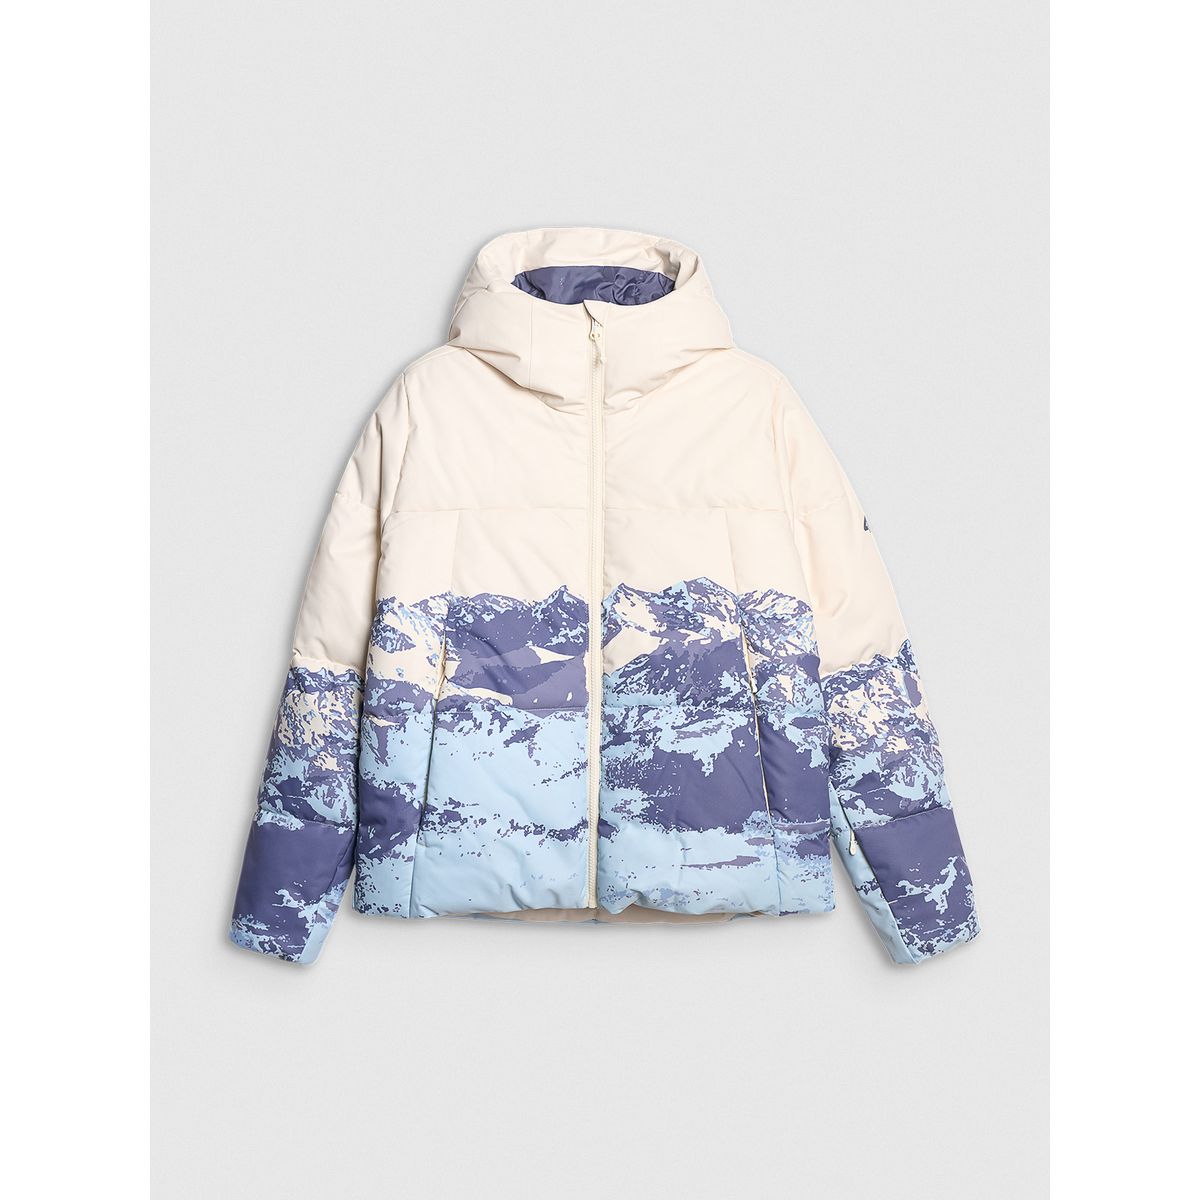
4F Technical Jacket F0808 light blue allover (34A) XS 4FWAW25TTJAF0808-34A-XSDiese technische Jacke wurde speziell für Damen entwickelt, die leidenschaftlich gerne Skifahren. Sie kombiniert Funktionalität und Stil und ist ideal für winterliche Abenteuer auf der Piste. Die Jacke ist mit einer NEO DRY Membran ausgestattet, die eine Wasserdichtigkeit von WP 5.000 und eine Atmungsaktivität von MVP 3.000 bietet. Diese Eigenschaften sorgen dafür, dass Sie selbst bei widrigen Wetterbedingungen trocken und komfortabel bleiben. Die äußere Schicht der Jacke ist mit einer wasserabweisenden Imprägnierung versehen, die zusätzlichen Schutz vor Nässe bietet. Ein weiteres Highlight der Jacke ist die integrierte Kapuze mit 3D-Verstellung, die sich individuell anpassen lässt, um optimalen Schutz und Komfort zu gewährleisten. Die Jacke verfügt über mehrere praktische Taschen: Außentaschen mit Reißverschluss, eine spezielle Skipasstasche, eine interne Brillentasche sowie eine Innentasche mit Klettverschluss. Der untere Saum der Jacke ist mit einem elastischen Kordelzug mit Stopper verstellbar, um eine perfekte Passform zu gewährleisten und kalte Zugluft draußen zu halten. Dank ihrer wärmenden Fütterung bietet die Jacke auch bei kalten Temperaturen hervorragenden Schutz und Komfort. Die Kombination aus technischen Features und modischem Design macht diese Jacke zur perfekten Wahl für alle, die auf der Suche nach einer zuverlässigen und stilvollen Skijacke sind. Produktdetails Gemacht für: Damen Optimal für: Skifahren Kapuze: verstellbar Features: membrane NEO DRY WP 5 000/MVP 3 000 äußere Schicht, die mit einem Wasser abweisende Imprägnierung integrierte Haube mit 3D-Verstellung außentaschen mit Reißverschluss ski mit Reißverschluss pass-Tasche interne Brillentasche innentasche mit Klettverschluss unten verstellbar mit einem elastischen Kordelzug mit Stopper Materialien: Futter: POLYESTER 100% LINING: POLYESTER 100% PADDING BODY: POLYESTER 100%113,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind außergewöhnliche Belastungen nach 33 EStG?
Was sind außergewöhnliche Belastungen nach 33 EStG? Außergewöhnliche Belastungen sind ungewöhnliche, zwangsläufige und überdurchschnittlich hohe Kosten, die einem Steuerpflichtigen entstehen. Sie können beispielsweise Krankheitskosten, Kosten für eine Behinderung oder auch Scheidungskosten umfassen. Um steuerlich berücksichtigt zu werden, müssen diese Kosten außergewöhnlich sein und die finanzielle Leistungsfähigkeit des Steuerpflichtigen überdurchschnittlich belasten. Der Paragraph 33 des Einkommensteuergesetzes regelt die steuerliche Abzugsfähigkeit von außergewöhnlichen Belastungen. **
-
Was ist eine Freistellungsbescheinigung nach 48b EStG?
Eine Freistellungsbescheinigung nach § 48b EStG ist eine Bescheinigung, die es einem Auftragnehmer ermöglicht, seine Einkünfte aus selbstständiger Arbeit ohne Abzug von Steuern zu erhalten. Diese Bescheinigung wird vom Finanzamt ausgestellt, wenn der Auftragnehmer nachweisen kann, dass er seine steuerlichen Pflichten ordnungsgemäß erfüllt. Mit dieser Bescheinigung muss der Auftragnehmer keine Steuern an das Finanzamt abführen, sondern ist selbst für die Versteuerung seiner Einkünfte verantwortlich. Die Freistellungsbescheinigung muss dem Auftraggeber vorgelegt werden, um den Steuerabzug zu vermeiden. **
-
Was ist eine Sachkundeprüfung nach 34a?
Eine Sachkundeprüfung nach §34a ist eine Prüfung, die in Deutschland für Personen vorgeschrieben ist, die im Bereich der privaten Sicherheit tätig sein möchten. Sie dient dazu, sicherzustellen, dass diejenigen, die in diesem Bereich arbeiten, über das nötige Fachwissen und die erforderlichen Fähigkeiten verfügen. Die Prüfung umfasst Themen wie Rechtsgrundlagen, Deeskalationstechniken, Umgang mit Waffen und Gefahrenabwehr. Nach erfolgreichem Abschluss der Prüfung erhalten die Teilnehmer eine Sachkundebescheinigung, die sie berechtigt, im Sicherheitsgewerbe zu arbeiten. **
-
Was ist Unterrichtung nach 34a GewO?
Was ist Unterrichtung nach 34a GewO? Die Unterrichtung nach § 34a Gewerbeordnung (GewO) ist eine Qualifizierungsmaßnahme für Personen, die im Bereich der privaten Sicherheit tätig werden möchten. Sie umfasst Themen wie Rechtskunde, Einsatzrecht, Deeskalationstechniken, Umgang mit Waffen und Notwehr. Nach erfolgreicher Teilnahme an der Unterrichtung erhalten die Teilnehmer eine Bescheinigung, die sie zur Ausübung bestimmter Tätigkeiten im Sicherheitsgewerbe berechtigt. Die Unterrichtung ist eine Voraussetzung für die Beantragung einer Sachkundeprüfung gemäß § 34a GewO. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.